 作者:
兩個人的月收入差不多,生活條件也沒有太大的差異,但十年之後再回頭看,銀行存款、投資資產甚至財務安全感,卻可能已經出現明顯落差。
很多人會把這種差距歸因於「誰比較會賺錢」,或者認為其中一個人只是比較懂投資。
但實際上,財富的累積不一定始於高收入,也不一定要從高報酬投資開始。
很多時候,真正拉開差距的,是每天面對金錢時做出的那些小決定。
有人加薪之後,第一個想法是換更好的手機、住更大的房子、吃更好的餐廳;也有人收入增加之後,先把增加的部分留下,再決定剩下的錢怎麼使用。
有人收到獎金、紅包或退稅,很快就把錢花掉;也有人會先讓這筆錢在帳戶裡待一段時間,等自己冷靜下來之後,再思考這筆錢最適合用在哪裡。
十年下來,這些看起來不起眼的差異,就可能慢慢變成很大的財務差距。
理財能力,其實是從小額金錢開始練習
很多人以為,等到收入夠高、存款夠多之後,再開始學理財也不遲。
但真正的問題是,如果平常沒有管理金錢的經驗,突然擁有一大筆錢時,也不一定知道該怎麼做。
理財能力比較像是一種長期累積的習慣。
每天怎麼使用薪水、哪些東西值得買、哪些消費其實可以省下來,以及剩餘的錢應該如何安排,這些小決定都是在訓練自己的金錢判斷能力。
因此,理財不一定要從研究複雜的投資商品開始。
有時候,先學會管理一筆自己負擔得起的小額資金,反而是更實際的起點。
買東西之前,先給自己10秒鐘
現在網路購物非常方便。
看到喜歡的商品,可能只需要幾個按鍵,就能完成付款。
再加上「限時優惠」、「最後一天」、「限量」等促銷訊息,很容易讓人產生一種錯覺,好像現在不買就會錯過什麼。
這時候,可以試著建立一個非常簡單的習慣:
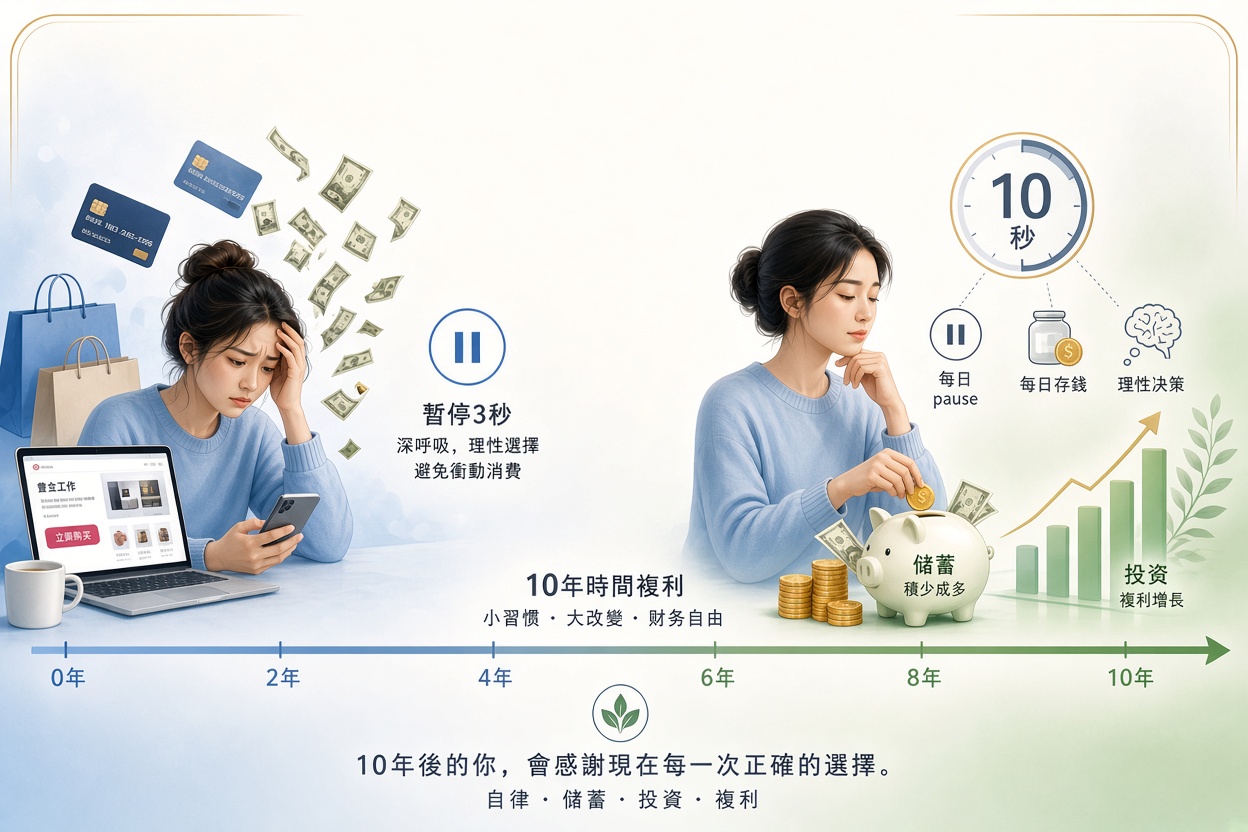
購買之前,先停10秒。
問自己兩個問題:
「這真的是我需要的東西嗎?」
「如果今天沒有優惠,我還會想買嗎?」
這10秒本身並沒有什麼神奇的效果,真正重要的是,它替「看到喜歡」和「決定購買」之間增加了一點思考空間。
有時候你會發現,自己是真的需要;但有時候也會發現,剛剛只是因為促銷、情緒或一時興起而想買。
這種能力看似只和幾百元的小額消費有關,實際上也是一種財務決策訓練。
當一個人習慣先思考再花錢,未來面對更大的消費或投資決定時,也比較不容易完全被當下情緒帶著走。
收到意外之財,不要急著告訴自己「可以花了」
除了日常消費之外,另一個很容易影響財務狀況的時刻,就是突然多了一筆錢。
例如年終獎金、紅包、退稅、獎勵金,或者其他原本沒有預期的收入。
很多人的第一個反應是:
「這筆錢本來就沒有算進生活費,拿來買東西剛好。」
問題就在這裡。
原本的「額外收入」,很容易在幾天之內變成「額外支出」。
因此,與其一拿到錢就決定用途,不妨刻意延後消費。
先讓這筆錢在帳戶裡放一段時間,等情緒冷靜下來,再重新檢視自己的財務狀況。
這時候可以思考:
這筆錢是不是應該先拿來償還負債?
是不是可以增加緊急預備金?
是不是可以投入原本就規劃好的長期投資?
或者,自己確實有某個長期目標,可以把這筆錢留下來使用?
延後決定並不代表不能享受額外收入。
真正重要的是,不要讓「突然多了一筆錢」直接變成「突然增加一堆消費」。
不要永遠只問別人「這筆錢該怎麼辦」
在理財過程中,參考別人的經驗當然有幫助。
但如果每一次遇到金錢問題,都直接把決定交給別人,自己反而很難建立真正的判斷能力。
尤其是投資。
別人的收入、存款、家庭狀況、投資期限和風險承受能力,都可能與自己不同。
別人覺得可以接受的波動,不代表自己也能承受。
別人適合的投資方式,也不一定適合自己的財務目標。
因此,比起一開始就追求「最好的投資方法」,更重要的是逐漸學會為自己的財務決定負責。
可以先從很小的事情開始。
例如每個月固定存下多少錢、哪些支出可以降低、每月剩餘資金怎麼安排,以及自己究竟希望累積多少緊急預備金。
這些決定的金額可能並不大,但它們會讓你逐漸了解自己的消費習慣與金錢觀。
即使偶爾做錯決定,只要金額仍在自己可以承受的範圍內,也能把錯誤變成經驗。
真正的財富差距,往往不是某一次投資造成的
談到累積財富,很多人很容易把注意力放在「哪一檔股票會上漲」、「哪一檔 ETF 報酬率比較高」,或者尋找下一個能快速增加資產的方法。
但如果平常的消費習慣沒有改變,即使投資獲得一些報酬,也可能很快被增加的生活支出抵消。
真正穩定的財務管理,往往不是靠一次成功的投資,而是讓收入、支出、儲蓄與投資形成一套自己能夠長期執行的方式。
因此,與其每天尋找讓資產快速增加的方法,不妨先看看自己的日常生活:
是不是經常因為優惠而購買原本不需要的東西?
是不是每次收到額外收入,都很快把它花掉?
是不是明明有收入,月底卻不知道錢到底去了哪裡?
是不是遇到投資問題時,只想直接照著別人的答案做?
如果答案是「有」,那麼真正值得改變的,可能不是下一個投資標的,而是自己的金錢習慣。
不需要完全拒絕消費,重點是知道錢為什麼要花
理財並不等於過著什麼都不能買的生活。
如果為了存錢而完全壓縮生活,長期下來也可能很難維持。
真正重要的是知道自己的收入應該如何分配。
該花的錢可以花,真正喜歡的東西也可以買。
但在消費之前,多問自己一次:「這筆錢花出去,對我真的有價值嗎?」
如果答案是肯定的,那麼就安心消費。
如果只是因為一時衝動、折扣或別人的推薦才想買,那麼多給自己一點時間,也許就會得到不同的答案。
這種「先思考、再決定」的習慣,比單純要求自己「不要花錢」更容易長期執行。
十年後的差距,可能從今天的一個小決定開始
財富累積通常不是一夕之間發生的。
同樣的收入,有人選擇先留下部分資金,有人選擇先滿足當下消費;有人拿到額外收入後立即花掉,有人則先思考自己的長期目標。
這些差異在一天之內看不出來,一個月可能也沒有太大感覺。
但如果持續五年、十年,結果就可能完全不同。
所以,真正值得培養的理財能力,未必是學會預測市場,也不一定是找到一個能快速致富的方法。
它可能只是從幾個很簡單的習慣開始:
買東西之前,先停一下。
收到額外收入,不要急著花。
從小額金錢開始,自己做決定。
讓每一筆錢都有明確的用途。
當一個人開始認真看待每一筆錢的去向,也願意為自己的財務選擇負責,理財才真正從「知道一些觀念」變成「每天都在實踐的生活習慣」。
十年後,你的財務狀況未必取決於今天做過哪一次驚人的投資決定。
更可能的是,來自今天那些看起來微不足道,卻持續做了很多年的小選擇。

📷 本文相簿區